目录
- 1 一、坦桑尼亚国家概况与工业基础
- 2 二、中坦工业合作历史沿革
- 3 三、重点合作领域与标志性项目
- 4 四、项目成效与工业合作前景
- 5 五、中坦工业合作相关研究综述
- 6 参考文献
- 6.1 中文文献
- 6.2 外文文献
- 6.2.1 5. 《中非关系背景下坦桑尼亚的投资要务》(Tanzania’s Investment Imperative in the Context of China-Africa Relations (FOCAC))
- 6.2.2 6. 《坦桑尼亚的经济特区失败了吗?第二部分:结构转型、出口多元化、技术与国家政策》(Did Special Economic Zones Fail in Tanzania? Part II: Structural Change, Export Diversification, Technology, and National Policy)
- 6.2.3 7. 《坦桑尼亚经济特区基线调查报告》(Baseline Report: A Survey of Special Economic Zones in Tanzania)
一、坦桑尼亚国家概况与工业基础
(一)国家基本概况
坦桑尼亚联合共和国位于东非南部、印度洋西岸,由大陆坦噶尼喀与桑给巴尔岛组成,国土面积94.5万平方公里,2024年总人口约6200万,是东非领土面积最大、人口第二多的国家。该国1964年与中国建交,是中非全天候战略合作伙伴,两国传统友谊深厚,坦赞铁路被誉为中非友谊的丰碑。政治上长期保持稳定,是东非共同体、南部非洲发展共同体双重成员国,具备辐射东非、南部非洲两大区域市场的区位优势。
坦桑尼亚自然资源禀赋极为突出,黄金、钻石、钛、稀土、镍等矿产储量丰富,是非洲重要的矿业国家;农业资源得天独厚,剑麻、腰果、咖啡、棉花、热带水果等农产品产量居非洲前列,素有“剑麻王国”之称;沿海天然气、清洁能源开发潜力巨大。该国以《2025国家发展愿景》为总纲领,将工业化作为经济转型的核心目标,2022年哈桑政府上台后持续优化营商环境,2025年出台新版《投资与经济特区法》,整合成立投资与经济特区管理局(TISEZA),大力推行出口导向型工业化战略,为中坦工业合作提供了高度的政策契合与制度保障。2024年坦桑尼亚GDP同比增长5.5%,是非洲增长最快的主要经济体之一,中国连续多年保持其第一大贸易伙伴、第一大外资来源国和第一大工程承包方地位。
(二)工业发展基础与产业结构
坦桑尼亚整体处于工业化初期加速阶段,2024年制造业占GDP比重约8.3%,近年增速持续高于整体经济增长,工业化进程稳步推进。
- 产业结构以初级加工为主:食品饮料、农产品加工是第一大工业门类,占制造业总产值的40%以上;其次是建材、化工、纺织、金属加工等领域,基础工业品供给能力逐步提升,但高端装备、精密零部件、高附加值消费品高度依赖进口,进口替代空间广阔。
- 建材与矿业加工快速崛起:随着基建与房地产热潮推进,水泥、陶瓷、钢材等建材产业产能快速扩张;黄金、镍、钛等矿产开采持续升温,但精深加工能力不足,多数矿产品以初级原料形式出口。
- 园区载体体系加速重构:该国自2002年推行出口加工区(EPZ)政策,2025年新投资法整合经济特区与出口加工区管理职能,全国规划布局20余个经济特区与产业园区,巴加莫约临港经济特区、基巴哈工业园等核心载体加速建设,园区经济正成为工业化的核心抓手。
- 产业空间集聚特征明显:工业企业高度集中于达累斯萨拉姆都市圈、坦噶沿海工业带、姆万扎西部工业区三大板块,内陆地区工业基础薄弱,区域发展不均衡。
整体来看,坦桑尼亚工业基础虽相对薄弱,但资源禀赋突出、区位优势显著、政策开放度持续提升、增长潜力巨大,是东非最具工业化成长性的国家之一,也是中国产能向非洲转移的核心承接地。
二、中坦工业合作历史沿革
中坦工业合作植根于两国深厚的传统友谊,伴随中非合作进程持续深化,整体呈现“友谊奠基、贸易先导、园区承载、全链升级”的演化路径,大致可分为三个阶段:
(一)奠基起步阶段(1964—2000年):坦赞铁路与南南合作起点
建交初期,两国合作以反帝反殖的南南合作为底色,工业领域合作以大型援助项目为核心。1970—1976年,中国无偿援助建设坦赞铁路,这条全长1860公里的跨国铁路,不仅打通了赞比亚铜矿出海通道,更成为坦桑尼亚南部工业发展的大动脉,带动沿线城镇兴起与农业、矿业开发,奠定了该国现代工业的交通基础。同期,中国还援建了纺织厂、农场、糖厂、水电站等一批民生工业项目,帮助坦桑尼亚建立了初步的基础工业体系,培养了第一代产业工人与技术人员。
这一阶段的合作以政府主导的援助项目为主,带有鲜明的南南互助特征,虽未形成市场化的产能合作格局,但为两国积累了深厚的政治互信与合作经验,成为后续工业合作的情感与制度基石。
(二)拓展成长阶段(2001—2012年):贸易先行与制造起步
2000年中非合作论坛成立后,中坦经贸合作进入市场化快速发展期。随着双边贸易规模持续扩大,大量中国建材、轻工、机电产品进入坦桑尼亚市场,部分贸易企业逐步转向本地生产,开启了“贸易先行、制造跟进”的演化路径。2000年代中后期,科达制造、森大集团等民营企业率先布局建材生产,建成第一批现代化陶瓷、建材工厂,开启了中资制造业集群化发展的序幕。
同期,矿业合作逐步深化,中资企业开始参与坦桑尼亚金矿、镍矿等资源勘探开发;农业加工合作稳步推进,剑麻、腰果、棉花等农产品加工项目陆续落地。2009年中非合作论坛第四届部长级会议后,产能合作纳入中非合作整体框架,坦桑尼亚成为中国在东非的重点产能合作国别,工业合作从零星项目向多领域协同拓展。
(三)深化升级阶段(2013年至今):园区承载与全链协同
“一带一路”倡议提出后,中坦工业合作进入全面深化、提质升级的新阶段,形成“园区载体+核心产业+基建支撑”的完整格局。2016年以来,东非(中国)产业园、基巴哈中坦工业园等一批专业园区相继启动,工业合作从分散设厂转向集群化、园区化发展;建材产业持续扩容,陶瓷、浮法玻璃、钢材等产能跃居东非前列,实现了基础建材的大规模进口替代。
2022年哈桑政府执政后,两国合作进一步提速,中央标轨铁路、巴加莫约经济特区、朱利叶斯·尼雷尔水电站等重大项目相继推进,基建与工业的联动效应持续增强;合作领域从传统建材、农业加工向新能源、汽车组装、矿产深加工、数字经济等新兴领域延伸。2025年坦桑尼亚新投资法落地后,中资企业投资热度进一步提升,2026年第一季度中国继续保持坦桑尼亚第一大外资来源国地位,工业合作正朝着更高质量、更宽领域、更深层次的方向迈进。
三、重点合作领域与标志性项目
(一)工业园区与经济特区:产能合作的核心载体
工业园区是中坦工业合作的核心承载平台,中资深度参与园区开发、建设与产业导入,推动坦桑尼亚园区经济提质升级。
- 东非(中国)产业园 位于达累斯萨拉姆市基甘博尼区,是湖南省与坦桑尼亚政府共建的国家级产能合作平台,也是中非经贸深度合作先行区的标志性项目。园区总规划面积3914亩,总投资约5亿美元,分三期建设,定位“中国技术+坦桑制造”,重点聚焦建筑建材、医疗器械、小家电、食品加工、工程机械、日化六大产业。截至2026年,园区一期已建成投产,多家湖南企业入驻,带动了工程机械组装、建材深加工、食品加工等产业落地。园区配套建设标准厂房、仓储物流、生活服务等设施,打造“拎包入驻”的产业生态,目标建成东非领先的现代化制造业集群,产品辐射东非共同体与南部非洲市场。
- 基巴哈中坦工业园(Sino Tan Kibaha Industrial Park) 位于达累斯萨拉姆西郊的基巴哈地区,紧邻中央标轨铁路与沿海公路,总投资约8亿美元,是坦桑尼亚规模最大的民营工业园之一。园区总规划面积10平方公里,分多期开发,重点发展建材、轻工、家电、光伏、汽车组装等产业,配套建设变电站、供水系统、污水处理厂等完整基础设施。截至2026年,园区已有陶瓷、钢结构、纸尿裤、家纺、光伏组件等20余家企业入驻,创造就业超1万个,是坦桑尼亚运营最成熟、产业最集聚的综合性工业园之一,被誉为“坦桑尼亚工业化的标杆”。
- 巴加莫约临港经济特区 位于达累斯萨拉姆以北的巴加莫约地区,规划面积22000公顷,是坦桑尼亚政府重点打造的旗舰级临港经济特区,定位东非最大的临港工业与物流中心。中资企业深度参与特区开发与产业导入,宏旺集团等企业已签约入驻,规划建设不锈钢深加工、汽车组装、建材生产、农产品加工等项目。特区配套建设巴加莫约深水港、标轨铁路支线、国际机场等基础设施,未来将形成“港口-铁路-园区-城市”联动的临港工业新城,成为中坦工业合作的新增长极。
(二)建材与冶金工业:进口替代的核心支柱
建材工业是中坦制造业合作最成熟、规模最大的领域,中资企业凭借技术、成本与运营优势,占据了坦桑尼亚建材市场的主导地位,实现了基础建材的全面进口替代。
- 科达特福德陶瓷与浮法玻璃生产基地 由科达制造与森大集团合资运营,是坦桑尼亚最大的建材生产企业,也是东非建材行业的龙头。基地拥有两条建筑陶瓷生产线与两条浮法玻璃生产线,陶瓷年产能超3000万平方米,浮法玻璃年产能合计40万吨,占据坦桑尼亚陶瓷市场40%以上的份额,产品出口肯尼亚、乌干达、赞比亚等周边多国。企业员工超2000人,本地化率超过90%,建立了完善的技能培训体系,由中国技术人员带教培养本地操作与管理人才,不仅输出了产品,更转移了完整的建材生产技术与管理经验,是中坦产能合作的标杆项目。
- 金狮钢铁建材生产基地 位于达累斯萨拉姆周边,总投资超3亿美元,是东非规模最大的民营钢铁建材企业之一。基地拥有型钢轧制、彩涂板、镀锌板、屋面板等多条生产线,年产各类钢材超30万吨,广泛应用于坦桑尼亚基建、房地产与工业项目,大幅提升了该国钢材本地供给能力,减少了进口依赖。项目创造就业3000余个,带动了金属加工、物流运输等上下游配套产业发展,是中坦冶金工业合作的标志性项目。
- 东方铸锻矿山耗材制造项目 位于布兹瓦吉经济特区,总投资约8000万美元,专业生产高铬合金研磨球、衬板等矿山耐磨耗材,是东非首个高端矿山耗材制造项目。产品直接服务坦桑尼亚及周边国家的金矿、铜矿等采矿业,填补了当地矿业高端耗材的产业空白,大幅降低了矿山企业的采购成本与物流周期,推动矿业配套产业本地化,是资源深加工领域的重要合作成果。
(三)矿业与资源深加工合作
坦桑尼亚矿产资源丰富,中坦矿业合作正从传统的勘探开采向精深加工、配套制造延伸,推动资源增值。 除东方铸锻矿山耗材项目外,中资企业还参与了坦桑尼亚多处金矿、镍矿、稀土矿的勘探开发与加工项目;2026年,中资企业规划投资建设非洲首个废催化剂回收加工厂,总投资5亿美元,用于提取铂族贵金属,将填补东非贵金属精炼产业空白,推动坦桑尼亚矿业向高附加值环节升级。此外,双方还在钛矿加工、盐湖化工等领域开展合作,逐步构建“资源开采-精深加工-配套制造”的全产业链合作格局。
(四)农产品加工工业:资源禀赋的价值转化
依托坦桑尼亚丰富的农业资源,中坦合作推动农产品从原料出口向工业增值转型,是最契合本地禀赋的合作领域。
- 剑麻全产业链合作:中非农业投资有限公司运营的剑麻农场,是坦桑尼亚最大的现代化剑麻生产基地,集种植、加工、出口于一体,引入中国先进的剑麻加工技术与设备,生产高品质剑麻纤维与制品,出口全球市场,带动了坦桑尼亚传统剑麻产业的复兴与升级。
- 腰果、咖啡与热带水果加工:多家中国企业布局腰果脱壳分级、咖啡烘焙、热带水果罐头与果汁加工项目,提升产品附加值,拓展中国与亚太市场渠道。2025年以来,随着中非农产品零关税政策落地,相关加工项目加速落地,形成“本地原料+中国技术+全球市场”的合作模式。
- 木薯产业工业化:中企投资建设的木薯深加工产业园,集种植、淀粉加工、食品生产于一体,推动木薯从粮食作物向工业原料转型,带动数万农户增收。
(五)能源电力工业:工业化的能源底座
电力短缺是制约坦桑尼亚工业化的核心瓶颈,中坦能源合作围绕大型水电、输变电、新能源发电展开,为工业扩张提供能源支撑。 朱利叶斯·尼雷尔水电站(原鲁菲吉河斯提格勒峡谷水电站)是标志性项目,由中企承建,总装机容量2115兆瓦,是非洲最大的水电站之一,也是坦桑尼亚独立以来最大的能源工程。项目2024年实现首台机组发电,全面投产后每年可提供约63亿千瓦时清洁电力,将坦桑尼亚全国发电能力提升近一倍,彻底扭转电力短缺局面,为全国工业园区与制造业发展提供充足的能源保障,被誉为“坦桑尼亚工业化的能源引擎”。此外,中企还承建了大量跨区域输变电项目、农村电气化项目与光伏电站,完善了全国电网架构,提升了工业集中区域的供电可靠性。
(六)交通基建与产业走廊联动
基础设施互联互通是工业发展的先行资本,中坦基建合作构建了“港口-铁路-公路-园区”的立体物流网络,形成交通走廊带动产业发展的成熟模式。
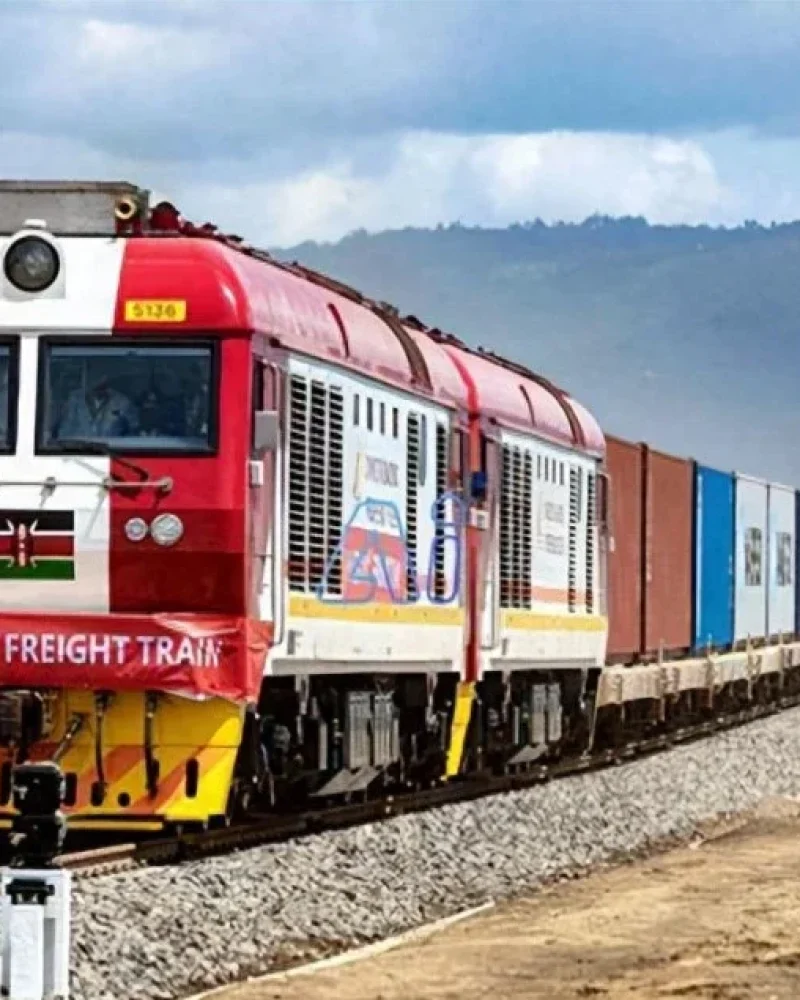
- 中央标轨铁路:由中企承建,连接达累斯萨拉姆与内陆重镇姆万扎、基戈马,是坦桑尼亚国家交通大动脉。项目全线采用中国标准、中国技术、中国装备,建成后将大幅降低内陆地区的物流成本,带动沿线矿业、农业与工业开发,串联起多个经济特区与工业园区,形成纵贯南北的工业发展走廊。
- 坦赞铁路升级与繁荣带建设:2025年中坦赞三国共同启动坦赞铁路升级改造与繁荣带建设规划,升级后运力将提升12倍,运输时间缩短三分之二。双方将依托铁路沿线布局产业园区、经济特区,发展矿产加工、农产品加工、物流仓储等产业,构建“铁路通道+产业集群”的坦赞铁路繁荣带,推动传统友谊工程向产业合作走廊升级。
- 达累斯萨拉姆港与巴加莫约港:中企参与达累斯萨拉姆港升级改造,提升港口吞吐能力与通航等级;巴加莫约深水港建成后,将成为东非最深的现代化港口,直接支撑临港经济特区的工业发展,为工业品进出口提供高效物流通道。
四、项目成效与工业合作前景
(一)已取得的合作成效
- 构建基础工业体系,推动大规模进口替代 中资建材、钢铁、轻工等制造项目,填补了坦桑尼亚多个产业空白,陶瓷、浮法玻璃、型钢等基础建材实现全面进口替代,大幅降低了基建与工业生产成本,减少了国家外汇支出,推动坦桑尼亚工业体系从单一初级加工向多元制造升级。据坦桑尼亚投资中心数据,2022—2024年中资制造业累计投资超20亿美元,占同期制造业外资的半壁江山,是该国工业化的核心推动力量。
- 打造园区发展载体,输出工业化发展经验 多个中资工业园区的落地,不仅为坦桑尼亚提供了现代化的工业生产载体,更引入了中国园区规划、建设、运营的整套经验,推动该国园区政策体系与管理模式不断完善,发挥了显著的示范带动效应。东非(中国)产业园、基巴哈工业园等项目,已成为坦桑尼亚工业园区的标杆样板,带动了全国园区建设热潮。
- 创造大量就业,实现技术与能力转移 各类中资工业项目累计创造直接就业超15万个、间接就业超30万个,大幅缓解了坦桑尼亚青年就业压力。通过系统化的技能培训、岗位带教与本地员工晋升体系,培养了大批产业工人、技术人员与基层管理者,实现了适用工业技术的本地化转移,为该国积累了宝贵的工业化人力资本。以特福德陶瓷厂为例,近千名本地员工接受了系统的生产与运维培训,已能独立完成全流程生产操作。
- 强化区域工业枢纽潜力 依托坦桑尼亚的区位优势与双共同体成员身份,中资制造产品已辐射东非、南部非洲多个国家,带动坦桑尼亚从原料出口国逐步向区域制造中心升级,强化了其东非南部工业与物流枢纽的地位,助力东非区域经济一体化进程。
同时,合作也面临现实挑战:坦桑尼亚本地产业链配套薄弱,多数工业原材料与零部件依赖进口,产业关联度与根植性有待提升;外汇短缺问题突出,企业换汇与利润汇回存在压力;专业技术与管理人才供给不足;部分园区基础设施配套仍不完善,政策落地的稳定性与可预期性有待提升。
(二)未来合作前景与方向
- 矿产资源精深加工延伸 依托坦桑尼亚丰富的金、镍、稀土、钛等矿产资源,合作向冶炼、精炼、高端耗材生产等高附加值环节延伸,构建完整的矿业产业链,推动资源优势转化为工业优势,打造东非矿业深加工基地。
- 绿色工业与新能源制造扩容 依托丰富的水、光、风清洁能源资源,深化光伏组件、储能设备、新能源汽车组装等绿色制造领域合作,推动工业能源绿色转型,契合全球低碳趋势与坦桑尼亚国家发展目标,打造东非绿色工业化合作标杆。
- 农产品全链条升级 在现有初加工基础上,向食品终端产品、植物提取物、高端纤维制品等高附加值环节延伸,对接中国超大规模市场,打造“非洲资源+中国技术+全球市场”的农产品加工合作模式,助力坦桑尼亚农业工业化。
- 临港工业与园区经济提质 以巴加莫约临港经济特区为核心,发展临港加工制造、保税物流、大宗商品贸易等产业,推动园区从单一生产载体向综合产业新城升级;提升现有园区的配套服务水平与产业集聚度,培育产业集群,强化规模效应与溢出效应。
- 区域市场深度协同 依托非洲大陆自由贸易区(AfCFTA)与东非、南部非洲两大共同体市场,以坦桑尼亚为枢纽,拓展区域市场,降低对单一市场的依赖,打造面向东南非的制造业基地与物流枢纽。
五、中坦工业合作相关研究综述
(一)国内研究现状
国内学界对中坦工业合作的研究体量稳步增长,研究视角多元,主要分为三大方向: 一是产能合作与制度环境视角。刘青海(2018)以坦桑尼亚、埃塞俄比亚等国为样本,基于制度经济学视角实证检验了中非产能合作的影响因素,指出东道国政治制度质量是影响合作绩效的核心变量,坦桑尼亚政局稳定的优势为产能合作提供了良好基础,但制度效率与营商环境仍有提升空间。韩永辉等(2021)从耦合效应视角研究了“一带一路”产能合作的贸易投资互动关系,坦桑尼亚作为东非核心节点,呈现出显著的“贸易先行、投资跟进”耦合特征,与“贸转工”的演化路径高度契合。这类研究为理解中坦合作的底层逻辑提供了理论支撑。
二是基建赋能与产业走廊视角。郭佳(2025)聚焦坦赞铁路升级与繁荣带建设,分析了交通走廊向产业经济带转型的机制与路径,指出通过沿线布局产业园区与经济特区,可将交通优势转化为产业优势,构建现代化产业体系,这一思路也成为中坦工业合作的重要规划方向。相关研究普遍认为,中央标轨铁路、坦赞铁路升级等重大基建项目,将系统性降低物流成本,为工业化创造前提条件,是“基建赋能工业化”模式在东非的重要实践。
三是企业国际化与产业实践视角。北航案例中心等机构以科达制造为案例,深入研究了中国建材企业“从贸到工”的非洲国际化路径,总结了“设备输出+技术支持+本地运营+品牌渠道”的合作模式,剖析了民营企业在坦桑尼亚等非洲国家落地制造业的成功经验与挑战,为更多企业出海提供了实践参考。此外,商务部发布的年度国别投资指南,系统梳理了坦桑尼亚的工业政策、营商环境与合作机遇,是企业投资的权威实操指引。
整体来看,国内研究兼具理论深度与实践价值,对合作模式、机遇挑战的分析较为充分,但对矿业深加工、临港工业等新兴领域的专项研究仍有待丰富,基于微观企业的长期追踪研究也需进一步加强。
(二)国外研究现状
国外学界对中坦工业合作的研究主要分为三类视角: 一是经济特区政策评估视角。Charter Cities Institute(2024)对坦桑尼亚经济特区政策进行了系统性评估,指出该国特区政策受中国经验启发,但长期受机构分散、配套不足等问题制约,入驻率与产业集聚效应未达预期;2025年新投资法整合管理职能后,中资参与的基巴哈、巴加莫约等园区有望成为特区政策升级的核心抓手,带动工业化提速。TradeMark Africa(2024)的研究也指出,区域贸易规则与特区政策的衔接不畅,制约了园区企业的区域辐射能力,这也是中资制造业拓展东非市场需要应对的制度问题。
二是投资发展效应视角。Bravious Kahyoza(2024)系统梳理了二十年来中国对坦投资的演化历程,指出投资已从早期的基建、资源开发转向制造业、园区开发,累计创造超15万个就业岗位,对坦桑尼亚工业化的推动作用持续增强;研究同时肯定了中资在技术转移、产业配套方面的正向溢出效应,认为中国投资是坦桑尼亚实现2025愿景的重要外部动力。世界银行相关研究也指出,中国低成本的中间品与生产设备供给,有效降低了坦桑尼亚制造业的生产成本,推动了本土制造业产能扩张。
三是批判与反思视角。部分研究关注中坦合作中的债务可持续性、环境影响与本地嵌入性问题,认为部分中资企业本地采购比例偏低,产业关联效应有限,需进一步提升本地化水平;也有研究对“资源换基建”模式的长期可持续性提出质疑。总体而言,国外研究观点多元,既肯定了中资对工业化的推动作用,也对合作中的风险与不足保持关注。
(三)研究评述
总体而言,国内外对中坦工业合作的研究正逐步深化,普遍认可中国投资对坦桑尼亚工业化的积极推动作用,也对营商环境、本地配套、政策衔接等挑战形成了共识。国内研究更侧重模式总结、经验提炼与政策建议,国外研究更关注制度评估、社会效应与批判性反思。随着坦桑尼亚新投资法落地、巴加莫约特区等重大项目推进,未来关于临港工业、矿业深加工、绿色制造等新领域的研究有待进一步丰富,跨学科、长周期的微观实证研究也需持续加强。
参考文献
中文文献
1. 《对外投资合作国别(地区)指南 坦桑尼亚(2025年版)》
摘要:系统介绍坦桑尼亚的经济社会概况、工业发展规划与产业政策,全面梳理外资准入、税收、劳工、环保等营商环境规则,详细阐述中坦工业合作的现状、重点领域与投资机遇,深入分析外汇、政策、合规等潜在风险并给出应对建议,为中国企业赴坦开展工业投资与产能合作提供权威、全面的实操指引。
来源:中华人民共和国商务部官方发布报告
发表时间:2025-12
2. 《中非产能合作的路径与机制探讨》
摘要:依据制度经济学与战略三支柱理论,构建中非产能合作绩效的分析框架,以坦桑尼亚、埃塞俄比亚、尼日利亚三国的14家中资制造企业为样本开展实证检验。研究发现,东道国政治制度质量是影响中非产能合作绩效的核心因素,中国企业的动态能力也对合作效果有显著影响;坦桑尼亚政局稳定的优势为产能合作提供了良好基础,但制度效率仍有提升空间,文章从路径选择与机制设计层面提出了优化建议。
作者:刘青海(浙江师范大学非洲研究院)
来源:《非洲研究》
发表时间:2017-08-31
3. 《坦赞铁路繁荣带建设启动中非高质量合作》
摘要:梳理坦赞铁路的历史价值与发展现状,分析升级改造后的运力提升效应,重点阐述坦赞铁路繁荣带的建设构想与产业内涵。文章指出,繁荣带将通过沿线布局产业园区、经济特区与自贸区,构建“交通走廊+产业集群”的发展模式,推动通道经济向廊道经济转型,带动矿产加工、农产品加工、数字经济等产业发展,为中坦赞三国工业合作与区域一体化注入新动能。
作者:郭佳(中国社会科学院西亚非洲研究所)
来源:中国非洲研究院
发表时间:2025-12-09
4. 《中国与“一带一路”沿线国家产能合作的耦合效应研究》
摘要:构建产能贸易与投资的耦合效应分析框架,基于1995—2018年面板数据实证检验“一带一路”产能合作的双向互动关系。研究发现,中国与沿线国家的产能贸易与投资存在显著的双向耦合作用,坦桑尼亚等东非国家呈现出鲜明的“贸易先行、投资跟进”特征,与“从贸到工”的产业演化路径高度吻合;“一带一路”倡议对这种耦合效应具有显著的正向政策推动作用。
作者:韩永辉(广东外语外贸大学广东国际战略研究院);韦东明(暨南大学产业经济研究院);黄亮雄(华南理工大学经济与金融学院副教授)
来源:国际贸易问题
发表时间:2021-04-01
外文文献
5. 《中非关系背景下坦桑尼亚的投资要务》(Tanzania’s Investment Imperative in the Context of China-Africa Relations (FOCAC))
摘要:系统梳理二十年来中坦投资合作的演进历程与整体格局,分行业统计了中国对坦投资的规模、重点项目与就业创造数据。研究指出,中国已连续多年成为坦桑尼亚第一大外资来源国,投资正从传统基建、资源开发转向制造业、园区开发与绿色产业,累计创造超15.5万个就业岗位;文章同时分析了中非合作论坛、“一带一路”框架下的合作新机遇,提出了深化工业合作的政策建议。
作者:Bravious Felix Kahyoza(Tanzania Investment and Consultant Group Ltd)
来源:TICGL政策研究报告
发表时间:2024-11-01
6. 《坦桑尼亚的经济特区失败了吗?第二部分:结构转型、出口多元化、技术与国家政策》(Did Special Economic Zones Fail in Tanzania? Part II: Structural Change, Export Diversification, Technology, and National Policy)
摘要:对坦桑尼亚经济特区政策进行系统性评估,回顾其发展历程与政策框架,分析特区在推动工业化、出口多元化与技术转移方面的实际成效。研究指出,受机构分散、基础设施不足、区域贸易规则衔接不畅等因素制约,坦桑尼亚早期特区政策成效未达预期;2025年机构改革与新投资法落地后,中资深度参与的基巴哈、巴加莫约等园区有望成为政策升级的核心载体,带动特区发展进入新阶段。
作者: Matthew McCartney Africa Urban Lab (AUL)
来源:Charter Cities Institute
发表时间:2024年
7. 《坦桑尼亚经济特区基线调查报告》(Baseline Report: A Survey of Special Economic Zones in Tanzania)
摘要:基于实地调研与官方数据,全面评估坦桑尼亚经济特区与出口加工区的发展现状、政策框架与运营成效。报告梳理了全国主要园区的产业定位、入驻情况与配套水平,分析了税收政策、通关效率、区域贸易衔接等方面的共性挑战;重点指出中资园区在产业导入、运营效率方面的示范作用,同时建议优化特区政策与东非共同体关税规则的衔接,提升园区的区域辐射能力。
来源:TradeMark Africa官方研究报告
发表时间:2024-05
